
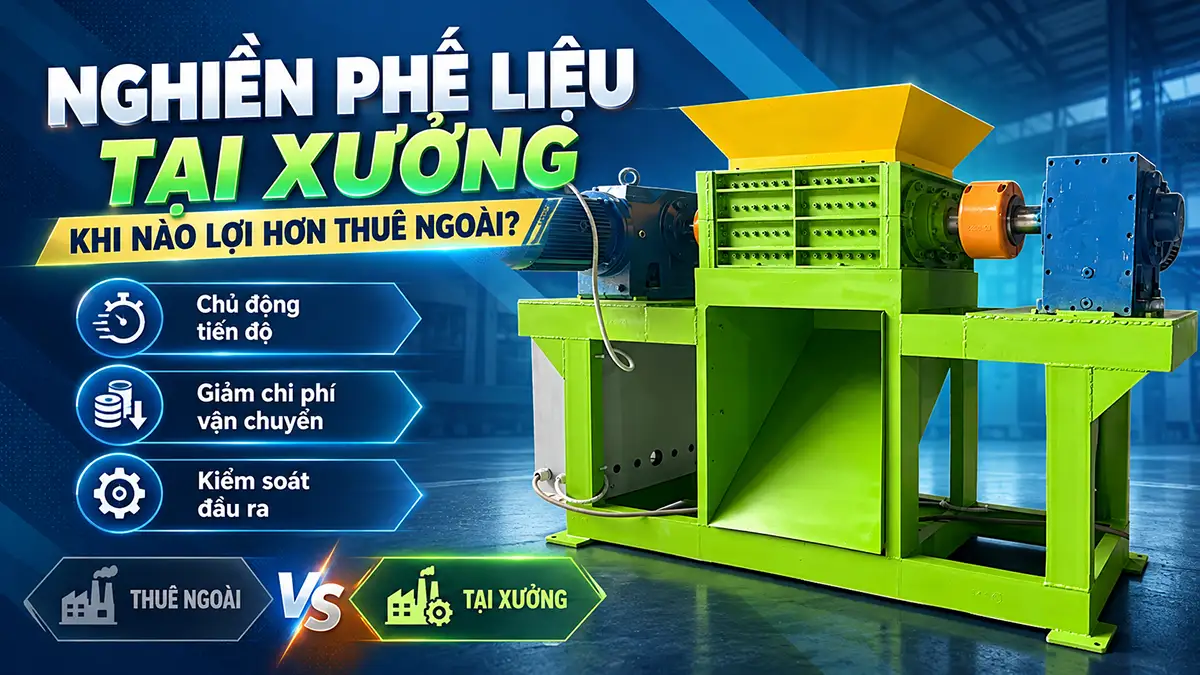
Khi nào nghiền phế liệu tại xưởng có lợi hơn thuê ngoài? Khi lượng phế liệu phát sinh đủ ổn định, đầu ra có nơi tiếp nhận và tổng chi phí tự xử lý thấp hơn chi phí thuê ngoài trên cùng phạm vi công việc. Tuy nhiên, một hóa đơn gia công cao chưa đủ để kết luận nên mua máy: xưởng còn phải tính vốn đầu tư, nhân sự, mặt bằng, bảo dưỡng và khả năng vận hành an toàn.
Bài viết này giúp doanh nghiệp đối chiếu hai phương án theo dữ liệu thực tế, thay vì chỉ so tiền điện với đơn giá nghiền thuê. Phạm vi là giảm kích thước phế liệu sản xuất đã được phân loại; không mặc định rằng một máy có thể xử lý mọi vật liệu hoặc thay thế toàn bộ dây chuyền tái chế.
MỤC LỤC
Khi nào nghiền phế liệu tại xưởng có lợi hơn thuê ngoài?
Tự nghiền đáng cân nhắc khi đồng thời đáp ứng các điều kiện dưới đây. Nếu chỉ đạt một điều kiện, chẳng hạn có nhiều phế liệu nhưng chưa xác định được đầu ra, doanh nghiệp vẫn nên kiểm chứng thêm trước khi đầu tư.
| Điều kiện | Dấu hiệu nên cân nhắc tự nghiền | Dấu hiệu nên tiếp tục thuê ngoài |
|---|---|---|
| Nguồn phế liệu | Phát sinh đều, phân loại được, đặc tính tương đối ổn định | Ít, thất thường hoặc thường xuyên đổi thành phần |
| Đầu ra | Công đoạn sau hoặc bên thu mua đã chấp thuận chất lượng | Chỉ dự đoán rằng nghiền nhỏ sẽ dễ bán hơn |
| Chi phí | Lợi ích còn rõ sau khi tính đủ vận hành và chi phí sở hữu | Chỉ có lợi nếu bỏ qua nhân công, dao và thời gian dừng |
| Tổ chức vận hành | Có mặt bằng, hạ tầng, người phụ trách và quy trình an toàn | Thiếu chỗ thu gom, người vận hành hoặc khả năng bảo trì |
| Tính chủ động | Lịch lấy hàng và gia công ngoài đang gây gián đoạn có thể đo được | Đối tác xử lý ổn định, đáp ứng lịch và chất lượng với chi phí hợp lý |
Lượng xử lý ổn định quan trọng hơn một đợt phát sinh lớn
Hãy xem sổ cân và lịch phát sinh qua các giai đoạn sản xuất đại diện, gồm cả lúc ít đơn hàng. Không lấy lượng phế liệu của một đợt thanh lý kho làm nhu cầu vận hành thường xuyên. Máy mua cho một đỉnh ngắn hạn có thể dư công suất trong phần lớn thời gian còn lại.
Đồng thời, tách lượng phế liệu có thể đưa vào cấu hình dự kiến khỏi tổng lượng phát sinh. Vật liệu nhiễm bẩn, quá kích thước hoặc ngoài danh mục chấp nhận không được dùng để làm đẹp bài toán sử dụng máy.
Đầu ra phải được chấp thuận trước khi tính giá trị thu hồi
Nghiền nhỏ không tự làm sạch nhựa, loại bỏ hóa chất khỏi gỗ hoặc tạo ra nguyên liệu đạt chuẩn tái sử dụng. Xưởng cần thống nhất kích thước, độ sạch, độ ẩm và thành phần với bộ phận sản xuất hoặc người mua. Chỉ ghi nhận lợi ích trên lượng đầu ra thực sự đạt yêu cầu.
Với pallet còn sửa được, bán hoặc tái sử dụng nguyên trạng có thể hợp lý hơn nghiền. Với phế liệu vốn bán được, chuyển sang tái sử dụng nội bộ phải tính cả khoản thu bán phế liệu bị mất; không coi nguyên liệu này hoàn toàn miễn phí.
Máy nghiền 2 trục GREEN MECH!


So sánh trên cùng một phạm vi công việc
Trước khi xin báo giá, hãy xác định điểm bắt đầu và kết thúc: từ khu thu gom phế liệu trong xưởng đến thùng chứa đầu ra đã đạt yêu cầu, hay đến nơi giao cho người mua. Hai phương án phải bao gồm cùng các công đoạn cần thiết và cùng cơ sở cân đo.
Nếu bên gia công tính tiền theo khối lượng đầu vào còn xưởng đánh giá theo khối lượng thành phẩm được chấp nhận, cần quy đổi bằng tỷ lệ thu hồi đo được. Không so trực tiếp hai đơn giá này. Phần quay lại nghiền tiếp không được cộng thêm thành sản lượng mới.
| Khoản cần đối chiếu | Thuê ngoài | Tự nghiền tại xưởng |
|---|---|---|
| Chuẩn bị vật liệu | Phân loại, đóng kiện, bốc xếp theo yêu cầu bên nhận | Phân loại, loại vật lạ, đưa liệu đến máy |
| Xử lý chính | Phí gia công, phụ phí vật liệu khó và mức tối thiểu mỗi lô | Điện, nhân công, hao mòn dao và vật tư vận hành |
| Logistics | Vận chuyển đi, vận chuyển về nếu có, chờ xe và lưu kho | Vận chuyển nội bộ, chứa đầu ra, vận chuyển bán hàng còn lại |
| Chất lượng | Kiểm nhận, hàng không đạt, phí xử lý lại theo hợp đồng | Sàng, tách, nghiền tiếp hoặc xử lý phần không đạt khi cần |
| Duy trì khả năng xử lý | Chi phí dự phòng đối tác và rủi ro lịch nhận hàng | Bảo trì, phụ tùng, mặt bằng và chi phí sở hữu thiết bị |
Các khoản chung không thay đổi giữa hai phương án có thể được loại khỏi phép so sánh chênh lệch, nhưng cần ghi rõ. Thuế và các khoản được khấu trừ phải được xử lý nhất quán; không so một báo giá đã gồm thuế với một phương án chưa gồm thuế.

Cách lập bảng chi phí để quyết định đầu tư
Tổng hợp chi phí thuê ngoài thực trả
Thu thập hóa đơn gia công, phiếu cân, cước xe và chi phí bốc xếp. Đọc kỹ điều kiện nhận liệu: bên nào chịu trách nhiệm khi có tạp chất, hàng bị từ chối hoặc phải nghiền lại? Báo giá thấp nhưng chưa bao gồm vận chuyển hay xử lý phần loại bỏ có thể không phải phương án rẻ nhất.
Tách chi phí vận hành khỏi vốn đầu tư
Với tự nghiền, ghi riêng điện toàn hệ thống, nhân công thực tế, tiêu hao dao, bảo dưỡng, xử lý phần loại bỏ và chi phí đưa đầu ra đến đúng điểm so sánh. Điện cần đo theo ranh giới đã chọn; không cộng thêm điện băng tải nếu công tơ tổng đã bao gồm băng tải.
Vốn đầu tư cần bao quát máy, cấp và thu liệu, điện, lắp đặt, nâng hạ, che chắn, phương án kiểm soát bụi và tiếng ồn phù hợp, chạy thử và đào tạo. Thiết bị tách, sàng hoặc nghiền tiếp chỉ đưa vào khi yêu cầu đầu ra thực sự cần. Vốn lưu động và phụ tùng ban đầu nên được trình bày riêng để thấy số tiền phải chuẩn bị.
Khi so tổng chi phí sở hữu theo kỳ, có thể phân bổ khấu hao và chi phí cố định theo chính sách kế toán của doanh nghiệp. Khi đánh giá hoàn vốn bằng dòng tiền, không trừ khấu hao như một khoản chi tiền lần nữa. Lịch trả nợ, lãi vay và khả năng duy trì tiền vận hành cũng cần được xem riêng, tránh tính trùng giá mua máy.

Tìm ngưỡng sản lượng bằng dữ liệu của chính xưởng
Lập các phương án cho mức sản lượng thấp, thường gặp và cao, rồi tính tổng chi phí của cả hai cách xử lý ở từng mức. Ngưỡng nên đầu tư là vùng sản lượng mà tự nghiền bắt đầu có lợi sau khi đã tính đủ chi phí, đồng thời vẫn đáp ứng chất lượng, dòng tiền và vận hành an toàn.
Không có một ngưỡng tấn mỗi tháng áp dụng cho mọi xưởng. Nó thay đổi theo vật liệu, mức hao mòn, số giờ hữu ích, phạm vi thuê ngoài và khả năng tận dụng đầu ra. Nếu kết quả chỉ có lợi ở kịch bản cao nhất, đầu tư còn phụ thuộc nhiều vào kỳ vọng hơn là nhu cầu đã được chứng minh.
Những lợi ích dễ bị tính quá mức
- Giảm thể tích không đồng nghĩa giảm cước xe: cần xác định xe bị giới hạn bởi thể tích hay tải trọng, khả năng xếp hàng sau nghiền và số chuyến thực sự tránh được.
- Giải phóng kho chưa chắc giảm tiền thuê: chỉ ghi nhận tiền tiết kiệm khi thực sự bỏ được khoản thuê hoặc tránh được một khoản mở rộng có căn cứ.
- Ít thao tác thủ công chưa chắc giảm quỹ lương: nhân sự vẫn hưởng nguyên lương sau điều chuyển không phải toàn bộ chi phí đã tránh được. Giá trị bố trí họ sang việc khác cần được đánh giá riêng.

- Phí xử lý theo khối lượng không tự giảm: nghiền nhỏ không làm mất khối lượng phế liệu hay thay đổi nghĩa vụ xử lý của nó.
- Không cộng hai lợi ích cho cùng một phần vật liệu: lượng đã tái sử dụng để thay nguyên liệu mua ngoài không đồng thời được tính là đã bán cho đơn vị thu mua.
Khi nào thuê ngoài hoặc kết hợp hai phương án hợp lý hơn?
Thuê ngoài phù hợp khi lượng phát sinh ít, thay đổi theo đơn hàng, đầu ra chưa ổn định hoặc xưởng chưa sẵn sàng về mặt bằng và con người. Đây cũng là cách kiểm chứng nhu cầu: doanh nghiệp có thể gia công lô đại diện, gửi mẫu cho bên tiếp nhận và ghi nhận chi phí thực trả trước khi cam kết vốn lớn.
Phương án kết hợp thường đáng xem xét nếu có một dòng phế liệu sạch, ổn định và một phần vật liệu khó xử lý phát sinh không đều. Xưởng tự xử lý dòng phù hợp, còn phần vượt khả năng hoặc đợt cao điểm chuyển cho đơn vị đủ năng lực. Cần tính chi phí thuê dự phòng vào bài toán, thay vì mặc định máy nội bộ không bao giờ dừng.
Không đưa pin, bình còn áp suất, bao bì không rõ chất chứa hoặc vật liệu nguy hại vào máy nghiền thông thường. Nghiền cơ học không phải khử độc hay khử khuẩn. Trước khi tự xử lý, doanh nghiệp cần rà soát yêu cầu môi trường, phòng cháy và an toàn áp dụng cho dòng vật liệu và cơ sở của mình.

Chọn thiết bị và chạy thử trước khi chốt phương án
Máy nghiền 2 trục có thể được xem xét cho công đoạn cắt xé, giảm kích thước ban đầu với cấu hình phù hợp. Thiết bị này không mặc nhiên tạo hạt đồng đều, dăm tiêu chuẩn hoặc mùn cưa mịn. Để sàng lọc đúng nhóm vật liệu, doanh nghiệp có thể xem bài các loại phế liệu có thể xem xét xử lý bằng máy nghiền hai trục.
Một đợt chạy thử có giá trị cho quyết định mua cần ghi nhận:
- Thành phần, kích thước, độ ẩm và tạp chất của mẫu đại diện.
- Khối lượng nạp, lượng đầu ra đạt yêu cầu và phần phải xử lý lại.
- Thời gian chuẩn bị, cấp liệu, chạy máy, chờ thu liệu và dừng xử lý bất thường.
- Điện năng trong phạm vi đo đã thống nhất và tổng công lao động cho các công đoạn liên quan.
- Khả năng tiếp nhận của công đoạn sau hoặc người mua đối với mẫu đầu ra.
Không chọn máy chỉ theo công suất động cơ. Năng lực cần được xác nhận bằng sản lượng đạt yêu cầu trong thời gian vận hành hữu ích, trên đúng loại phế liệu. Một buổi chạy thử cũng chưa đủ chứng minh tuổi thọ dao dài hạn; cần thêm điều kiện bảo dưỡng, phạm vi bảo hành và kế hoạch phụ tùng. Thông số thực tế phụ thuộc nguyên liệu, độ ẩm đầu vào và cấu hình thiết bị.
Khi có kẹt liệu hoặc cần can thiệp cơ khí, người có chuyên môn phải thực hiện quy trình dừng máy, cô lập nguồn năng lượng và ngăn khởi động lại ngoài ý muốn. Không dùng tay hoặc dụng cụ đẩy trực tiếp vào buồng nghiền đang hoạt động.

Liên hệ để được tư vấn và báo giá máy nghiền 2 trục GREEN MECH
GREEN MECH Việt Nam cung cấp dòng máy nghiền 2 trục và luôn sẵn sàng tư vấn cho khách hàng để lựa chọn được loại máy phù hợp và nhiều loại máy khác như máy nghiền gỗ GREEN MECH, máy băm GREEN MECH, máy mài dao,… với quy mô doanh nghiệp. Sử dụng máy ép viên GREEN MECH giúp tối ưu nguồn tài nguyên gỗ và đem lại hiệu quả kinh doanh cao.
Để biết thêm thông tin chi tiết và được tư vấn về máy ép viên GREEN MECH, khách hàng có thể truy cập website: maybam.vn hoặc liên hệ qua số Hotline (Zalo): 0935 995 035 hoặc số tổng đài: 094 110 8888 để nhận được tư vấn chi tiết về top máy nghiền rơm rạ bán chạy nhất 2025 ngay hôm nay nhé.


